点击右上角 微信好友
 朋友圈
点击浏览器下方“ ”分享微信好友Safari浏览器请点击“
 ”按钮
编者按
在自然灾害面前,我们需要确保两个“安全”——生命安全和财产安全。如何最大限度减少人员伤亡和财产损失,一直是我国防灾减灾救灾工作的重点。
此前,本版曾推出专题报道《暑假里“安全”不能放假——这些避险知识点请切记!》,为读者科普各类自然灾害的风险点。本期,我们把视野转向如何更好应对自然灾害可能带来的财产损失风险。农作物受灾、房屋遭毁、车辆被淹……要把财产损失降至最低,在做好各种预防的同时,强化保险意识、健全制度保障等很有必要。
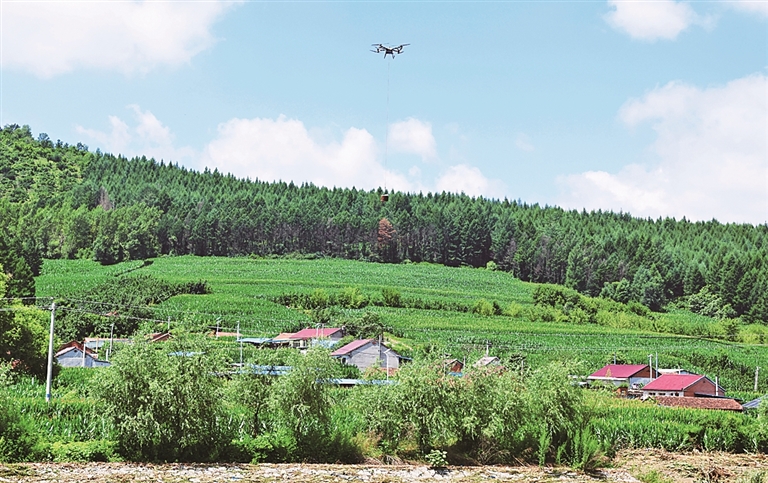
7月15日,在辽宁开原市黄旗寨镇黄旗寨村,无人机准备投放防洪物资。新华社发
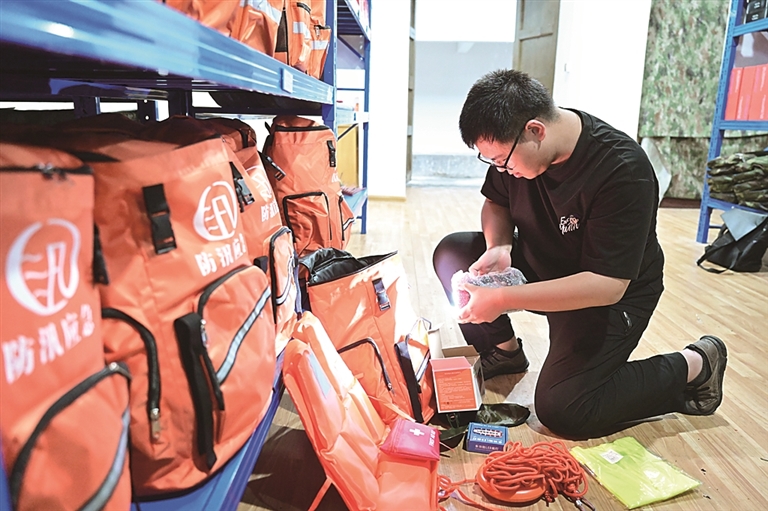
8月28日,福建三明市沙县区富口镇工作人员在检查防汛物资储备。新华社发
农作物受灾,风险可兜住
光明日报记者 温源
极端天气频发,给农作物生产和销售带来直接冲击,农户也可能因收入减少导致资金周转困难,进而影响下一季生产,形成恶性循环。在此背景下,农业保险是降低风险的“安全网”。它不仅是灾后赔付,更是生产延续的“止血带”和“重启键”。
日前,财政部等四部门印发《关于加快农业保险高质量发展的实施方案》,要求到2030年,基本建成与农户风险保障需求相契合、与现代农业发展相适应、中央与地方分工负责的多层次农业保险体系,实现补贴有效率、产业有保障、农民得实惠、机构可持续的多赢格局。
那么,农业保险保什么、如何买、怎么赔?农户怎么得到更多保障?记者采访了相关保险机构业务负责人。
问:今年暴雨、台风等极端天气频发,农业保险能帮农户兜住什么?哪些灾害可以赔?
答:农业保险作为国家支农惠农的一项政策工具,一般为综合责任险种,保障范围也较普通保险条款更为宽泛。特别对于有财政补贴支持的政策性农险,按照国家有关规定会涵盖当地主要的自然灾害、重大病虫鼠害、动物疾病疫病、意外事故、野生动物毁损等风险。可以说农业保险为广大农户编织了一张抵御灾害损失、保障生产收入的“安全网”。今年各地因极端天气频发导致的暴雨、洪水、内涝、风灾、冰雹,农业保险都可以按条款进行赔偿,打消农户在极端天气下从事种植养殖的后顾之忧,让农户可以全身心投入农业生产。
问:农业保险如何投保?费用大概是多少?
答:目前,农户买政策性农业保险是很划算的,因为农民交的保费里,大部分都是国家和地方政府给的补贴,多的能补到80%甚至90%以上,少的也补到30%至50%。比如种小麦,一亩地保额1000元,费率5%,保费本来需要交50元,由于政府补贴了40元,自己实际可能只需掏10元。
投保渠道主要有三种:第一种是村里统一组织,适合种植养殖规模不大的小农户;第二种是自己找保险公司,适度规模经营农户可就近找保险公司的网点办理;第三种是线上办理,有些保险公司开通了微信公众号、手机App等,还有一些地方的政务服务平台留有农业保险入口。
问:受灾出险后如何理赔?理赔的标准有哪些?
答:农业保险理赔是按实际损失来算的,简单说,就是“损失多少赔多少”。比如小麦的保额是每亩1000元,农户家种了100亩小麦,收获期受灾8亩,勘损后确认每亩损失率是30%,达到了起赔点(一般是损失率10%至20%,不同地区可能不太一样,具体要看合同约定),那么赔付金额就是8×30%×1000=2400元,平均每亩赔付300元。不能简单地拿2400元除以100亩得出亩均只赔了24元的错误结论,毕竟不是100亩全部受灾。如果损失率达到80%,通常就会认定为全损,给农户最高赔偿。
另外,农产品在不同生长期,赔偿的比例不一样。比如,玉米刚出苗时,因为农户只投放了种子、少量化肥,花的本钱少,就算受灾,赔的钱也不会超过这些本钱。如果是刚出苗时受灾,那么按照约定好的投入比例如40%折算,1000元乘以40%,再乘以损失率如30%,平均每亩赔付就是120元。等快收割了,种子、化肥、农药、人工等成本都投进去了,受灾赔的比例就会提高。比如成熟期时受灾,同样是30%的损失率,平均每亩赔偿就是300元。
问:不同地区、不同险种的补贴比例有何差异?
答:农业保险补贴比例并非全国“一刀切”,而是根据地区差异、作物/养殖品种以及保险类型进行差异化划分。核心原则为“中央财政+地方财政共同分担”,农户仅需承担自缴部分。由于不同地区、不同品种的农业保险保额、费率和补贴比例是不一样的,具体需要交多少钱也会有所差别。
具体来看中央财政补贴部分:2026年,国家为种植、养殖、森林三大类16个大宗农产品提供农业保险保费补贴,包括稻谷、小麦、玉米、棉花、马铃薯、油料作物、糖料作物、天然橡胶、三大粮食作物制种、能繁母猪、育肥猪、奶牛、公益林和商品林、青稞、牦牛、藏系羊。补贴比例为中央财政在省级财政补贴不低于25%的基础上,区分东部地区、中西部和东北地区,对种植业保险分别提供35%、45%的补贴,对养殖业保险分别提供40%、50%的补贴。
问:灾害发生后,金融监管部门常常会下发通知,要求“能赔快赔、应赔尽赔、合理预赔”。“快赔”“预赔”是什么意思?
答:农户受灾后,一般要求24~48小时内尽快报案。快赔、预赔是近年来保险公司为响应党和国家的号召,提升农业保险在大灾时的服务体验,让农户在遭遇灾害后能够快速获得保险赔偿金额的创新理赔举措。具体来说,快赔是指在发生灾害后,保险公司通过一系列方法加快理赔流程机制,包括开辟大灾期间绿色通道,让农户可以及时报案并开展理赔;执行单证手续减免措施,让农户可以更便捷完成索赔程序;启用卫星遥感、无人机等科技手段,让保险机构可快速完成损失的核定工作。总之,要通过各种手段让农户能快速拿到赔款,及时恢复生产生活。预赔是指在灾害发生后,对农作物损失一时间难以准确核定的情况(比如灾害现场还不能到达、作物还需要生长恢复期等),保险公司预先将一部分赔款先行支付给农户,让农户可以用这笔钱开展救灾减灾、组织灾后重建等,待后期损失情况确定后再进行正式理赔。
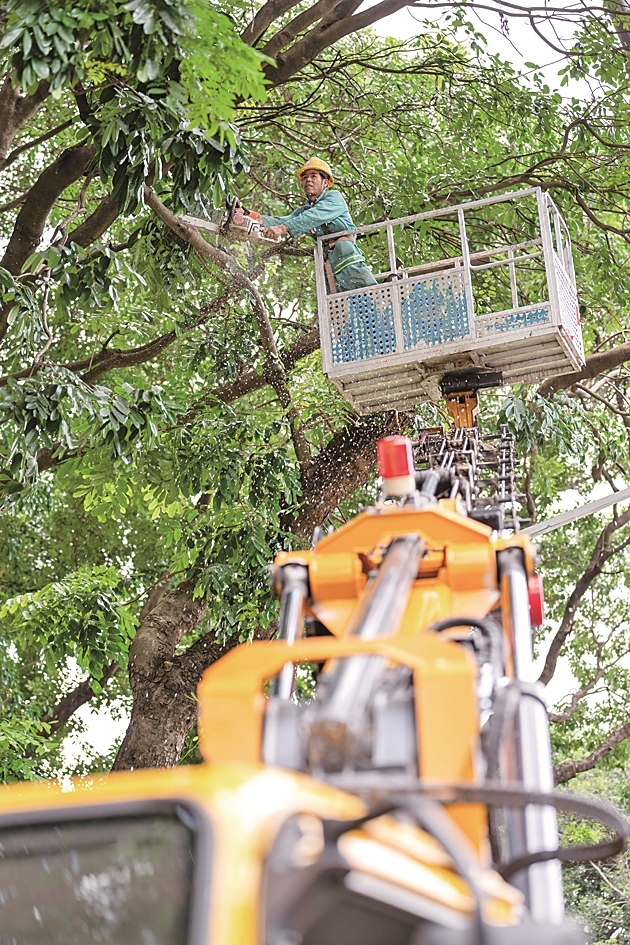
在广东深圳市北环大道,绿化工人在修剪树木、排查安全隐患。新华社发
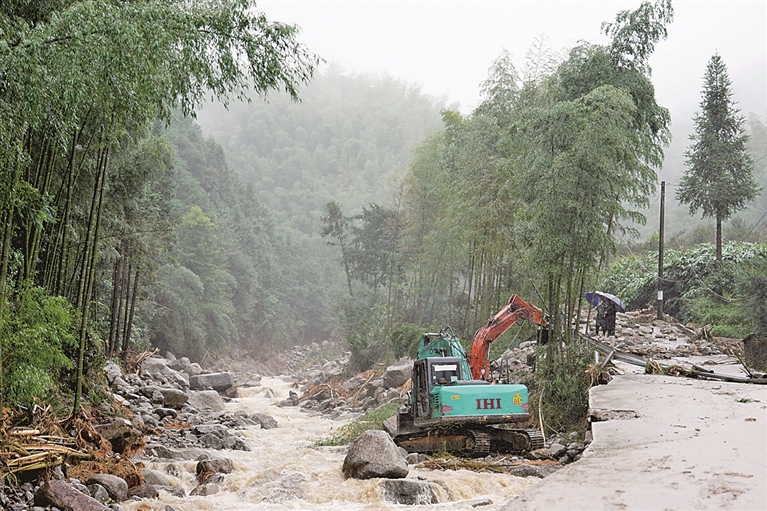
9月3日,在湖南炎陵县垄溪乡茶垅村,工程机械在清理碎石和道路淤泥。新华社发
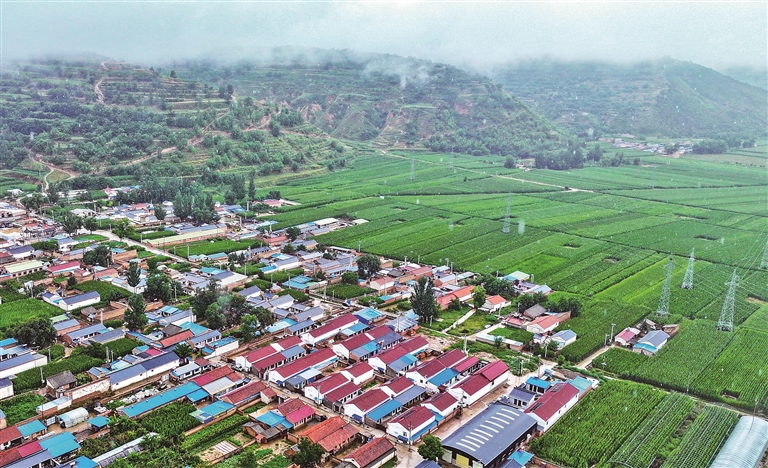
在宁夏隆德县沙塘镇许沟村拍摄的地质灾害避险搬迁安置房。新华社发
“双重保障”,守住“安居”底线
光明日报记者 高建进 冯家照
福建背山面海,台风、暴雨、洪涝等自然灾害频发,全省70%以上人口分布在地震、地质和海洋等灾害严重地区。农村住房是广大农民最重要的家庭财产,一旦因灾倒损,往往意味着多年心血付之东流。如何为千万农户守住“安居”底线?福建用一项运行了近20年的制度给出了答案——政策性农村住房保险。
什么是农村住房保险?通俗地说,就是由政府主导、财政补贴,为农村住房因自然灾害和意外事故造成的损失提供经济补偿的一项惠民政策。福建自2006年启动农村住房保险以来,保障水平持续提升,覆盖范围不断扩大。
目前,福建采取“基础保险+叠加保险”的双重保障模式。基础保险实行全省统保,保费由省级财政全额承担,农户不需要缴纳一分钱,每户最高理赔1.6万元。此外,还有叠加保险,每户保费12元——省财政补贴7元,县财政补贴2元,农户只需自缴3元。低保户、特困人员和原建档立卡贫困户的个人自缴部分,也由省级财政全额承担。也就是说,困难群众不用花一分钱就能享受双重保障,叠加后每户最高可获赔4万元。
哪些情况能赔?记者了解到,台风、洪涝、泥石流、火灾、雷击、暴雨、暴风、冰雹、雪灾、崖崩、滑坡等自然灾害,以及爆炸、飞行物体坠落等意外事故,都在保障范围之内。
去年7月,台风“丹娜丝”来袭,宁德蕉城区洋中镇嵋屿村一户农房严重受损。保险公司接到报案后迅速启动应急响应,从查勘到赔付仅用了2天时间。
“不仅解了受灾农户的燃眉之急,更成为助力群众重建家园的‘及时雨’。”当地村干部说。
创新不止于“赔”,更在于“防”。去年12月,福建省应急管理厅联合有关保险公司,依托政策性农村住房保险,创新实施“农房保险+风险减量”服务模式。从保费中列支风险减量服务专项资金,用于防汛视频监测点建设及运维。
今年入汛前,全省696个重点乡镇1320个防汛视频监测点已全部建成投用,比原计划提前7个月。这些监测点重点布设在山洪沟口、地质灾害隐患点、中小河流、水库下游等区域,依托通信铁塔实现360度全方位监控。德化县春美乡通过监测画面发现部分村民房屋后坡体出现裂缝,立即组织转移,避免了人员伤亡。
“不能等着发生灾害后再赔钱,而应主动帮客户提前排查风险、预防事故。”一家保险公司相关负责人说。从“灾后赔付”到“灾前预防”,福建让农房保险的保障链条大大延伸。
一组数据足以说明这项制度的成效:2025年,福建农村住房保险承保达1391万户次,累计提供风险保障2754亿元,全年支付赔款7009万元。
日前,福建省财政又下达2026年农村住房保险保费补贴9354万元。农村住房保险让居民平时花小钱、灾时有保障、重建有底气,它不只是一纸保单,更是一种治理理念的跃升:从被动应对到主动预防,从单一赔付到全链条服务,从政府独奏到多方合唱。
(项目统筹:光明日报记者 陈海波、张胜)
《光明日报》(2026年09月23日 07版)